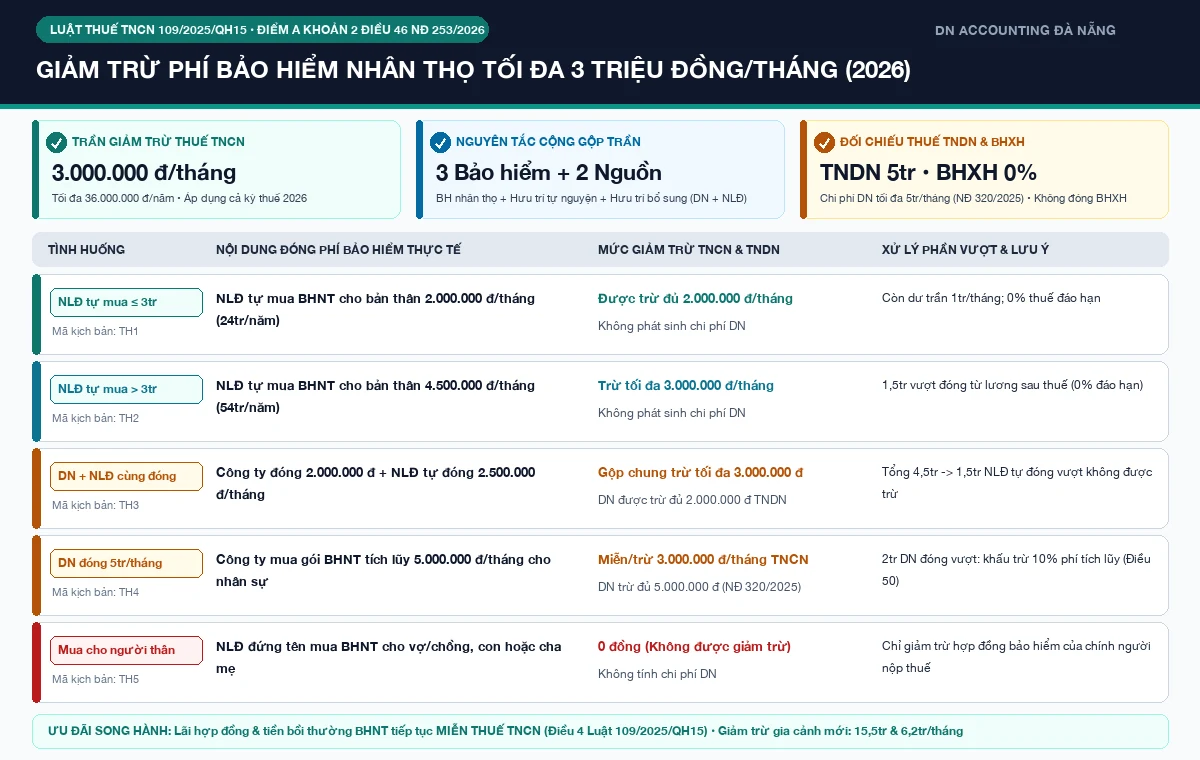
Chính sách giảm trừ phí bảo hiểm nhân thọ khi tính thuế TNCN từ kỳ tính thuế năm 2026 là một trong những cải cách mang tính bước ngoặt nhất đối với người làm công ăn lương và bộ phận Kế toán – Nhân sự doanh nghiệp. Căn cứ Luật Thuế thu nhập cá nhân số 109/2025/QH15 và đặc biệt là điểm a khoản 2 Điều 46 Nghị định 253/2026/NĐ-CP (ban hành ngày 30/06/2026), lần đầu tiên phí mua bảo hiểm nhân thọ được đưa chính thức vào nhóm khoản giảm trừ trước khi xác định thu nhập tính thuế từ tiền lương, tiền công với mức trần gộp lên tới 3.000.000 đồng/tháng (tương đương 36.000.000 đồng/năm).
- Căn cứ pháp lý chính thức: Khoản 2 Điều 8 Luật Thuế TNCN số 109/2025/QH15 (có hiệu lực từ 01/07/2026, áp dụng đối với thu nhập từ tiền lương, tiền công cho toàn bộ kỳ tính thuế năm 2026) và điểm a khoản 2 Điều 46 Nghị định 253/2026/NĐ-CP ngày 30/06/2026.
- Mức giảm trừ tối đa 3.000.000 đồng/tháng (36 triệu đồng/năm): Đây là mức trần tính gộp chung cho cả 03 hình thức gồm bảo hiểm nhân thọ, bảo hiểm hưu trí tự nguyện và bảo hiểm hưu trí bổ sung theo Luật BHXH (tăng gấp 3 lần so với mức trần 1 triệu đồng/tháng của riêng hưu trí tự nguyện trước đây).
- Cộng gộp cả 2 nguồn đóng: Hạn mức 3 triệu đồng/tháng bao gồm cả số tiền do doanh nghiệp (người sử dụng lao động) đóng cho người lao động và số tiền do người lao động tự đóng cho chính bản thân mình (không áp dụng cho hợp đồng mua đứng tên vợ/chồng, con cái).
- Điểm chênh quan trọng với Thuế TNDN & BHXH: Doanh nghiệp được tính chi phí hợp lý thuế TNDN tối đa 5.000.000 đồng/tháng/người theo điểm đ khoản 4 Điều 10 Nghị định 320/2025/NĐ-CP và 0% BHXH bắt buộc; riêng phần doanh nghiệp đóng vượt trần 3 triệu đồng/tháng TNCN sẽ chịu khấu trừ 10% trên phần phí tích lũy vượt mức khi đáo hạn/chi trả theo điểm b khoản 3 Điều 50 Nghị định 253/2026/NĐ-CP.
Đội ngũ Kế toán trưởng DN Accounting đã thiết kế sẵn Mẫu bảng kê cung cấp chứng từ giảm trừ bảo hiểm nhân thọ nội bộ và Bảng tính Excel tích hợp sẵn biểu thuế lũy tiến 5 bậc mới nhất năm 2026:
Mục Lục Bài Viết[Ẩn / Hiện]
Căn Cứ Pháp Lý Chính Thức Cho Phép Giảm Trừ Phí Bảo Hiểm Nhân Thọ Từ Năm 2026
Suốt gần hai thập kỷ áp dụng Luật Thuế thu nhập cá nhân 2007 (sửa đổi năm 2012, 2014) và Thông tư 111/2013/TT-BTC, người lao động tự trích tiền lương sau thuế để mua bảo hiểm nhân thọ hoàn toàn không được giảm trừ khi tính thuế TNCN; ngay cả quỹ hưu trí tự nguyện cũng chỉ được khống chế ở mức rất thấp là 1.000.000 đồng/tháng. Bước sang năm 2026, hành lang pháp lý mới đã tháo gỡ triệt để điểm nghẽn này để khuyến khích người dân chủ động tích lũy an sinh dài hạn.
1. Quy định khung tại Luật Thuế thu nhập cá nhân số 109/2025/QH15
- Thông qua và hiệu lực áp dụng: Luật Thuế thu nhập cá nhân số 109/2025/QH15 được Quốc hội khóa XV thông qua ngày 10/12/2025 (thay thế hoàn toàn Luật Thuế TNCN năm 2007 và các luật sửa đổi trước đó). Luật có hiệu lực thi hành chung từ ngày 01/07/2026; tuy nhiên, các quy định đối với thu nhập từ kinh doanh và thu nhập từ tiền lương, tiền công của cá nhân cư trú được áp dụng cho toàn bộ kỳ tính thuế năm 2026 (tức tính trọn vẹn từ ngày 01/01/2026 khi quyết toán năm).
- Ghi nhận bảo hiểm nhân thọ vào công thức thu nhập tính thuế: Tại Khoản 2 Điều 8 Luật số 109/2025/QH15, Quốc hội quy định rõ thu nhập tính thuế đối với thu nhập từ tiền lương, tiền công bằng tổng thu nhập chịu thuế trừ đi các khoản đóng bảo hiểm bắt buộc, khoản đóng góp tham gia bảo hiểm hưu trí bổ sung theo Luật Bảo hiểm xã hội, và khoản mua bảo hiểm hưu trí tự nguyện, bảo hiểm nhân thọ không vượt quá mức do Chính phủ quy định, trước khi trừ tiếp giảm trừ gia cảnh (Điều 10) và giảm trừ từ thiện, y tế, giáo dục (Điều 11).
- Bảo toàn ưu đãi miễn thuế đầu ra: Song song với việc cho phép giảm trừ đầu vào khi đóng phí, Khoản 6, Khoản 9 và Khoản 10 Điều 4 Luật số 109/2025/QH15 tiếp tục quy định miễn thuế TNCN đối với lãi từ hợp đồng bảo hiểm nhân thọ, tiền bồi thường hợp đồng bảo hiểm nhân thọ và thu nhập do quỹ bảo hiểm hưu trí bổ sung, quỹ hưu trí tự nguyện chi trả.
2. Nguyên văn điểm a khoản 2 Điều 46 Nghị định 253/2026/NĐ-CP ngày 30/06/2026
Để cụ thể hóa mức trần do Quốc hội giao, ngày 30/06/2026 Chính phủ đã ban hành Nghị định số 253/2026/NĐ-CP quy định chi tiết một số điều và biện pháp tổ chức, hướng dẫn thi hành Luật Thuế TNCN (có hiệu lực từ ngày 01/07/2026 và áp dụng cho kỳ tính thuế năm 2026 đối với tiền lương, tiền công). Cụ thể, điểm a khoản 2 Điều 46 Nghị định 253/2026/NĐ-CP quy định nguyên văn như sau:
“2. Thu nhập tính thuế đối với thu nhập từ tiền lương, tiền công là tổng thu nhập chịu thuế quy định tại Điều 8 của Nghị định này mà người nộp thuế nhận được trong kỳ tính thuế trừ (-) đi các khoản dưới đây:
a) Các khoản đóng góp bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp, bảo hiểm trách nhiệm nghề nghiệp đối với một số ngành, nghề phải tham gia bảo hiểm bắt buộc, khoản đóng góp bảo hiểm xã hội tự nguyện theo Luật Bảo hiểm xã hội, khoản đóng góp bảo hiểm y tế tự nguyện theo Luật Bảo hiểm y tế, khoản đóng góp tham gia bảo hiểm hưu trí bổ sung theo Luật Bảo hiểm xã hội, mua bảo hiểm hưu trí tự nguyện, bảo hiểm nhân thọ.
Mức đóng góp tham gia bảo hiểm hưu trí bổ sung theo Luật Bảo hiểm xã hội, mua bảo hiểm hưu trí tự nguyện, bảo hiểm nhân thọ được trừ ra khỏi thu nhập khi xác định thu nhập tính thuế quy định tại điểm này tổng tối đa không quá 03 triệu đồng/tháng cho các hình thức tham gia bảo hiểm này, bao gồm cả số tiền do người sử dụng lao động đóng cho người lao động và cả số tiền do người lao động tự đóng (nếu có).”
4 Nguyên Tắc Cốt Lõi Khi Áp Dụng Mức Trần Giảm Trừ 3 Triệu Đồng/Tháng
Trên mạng xã hội hiện có nhiều bản tóm tắt ngắn dễ khiến người lao động hiểu lầm rằng “cứ mỗi hợp đồng bảo hiểm nhân thọ được trừ riêng 3 triệu” hoặc “mua bảo hiểm cho cả gia đình đều được trừ”. Khi áp dụng vào bảng lương và trích nộp BHXH năm 2026, kế toán tiền lương và cá nhân nộp thuế bắt buộc nắm vững 04 nguyên tắc kỹ thuật sau:
1. Nguyên tắc 1: Trần 3 triệu đồng/tháng là mức gộp chung cho cả 3 loại hình bảo hiểm
Con số 3.000.000 đồng/tháng (tương đương tối đa 36.000.000 đồng/năm) không phải là hạn mức riêng của từng sản phẩm mà là tổng mức trần chung cho cả 03 nhóm:
- Bảo hiểm nhân thọ (có tính chất tích lũy về phí bảo hiểm);
- Bảo hiểm hưu trí tự nguyện;
- Bảo hiểm hưu trí bổ sung theo quy định của Luật Bảo hiểm xã hội.
Ví dụ: Nếu trong tháng người lao động vừa tham gia quỹ hưu trí tự nguyện 1.500.000 đồng/tháng, vừa đóng hợp đồng bảo hiểm nhân thọ 2.500.000 đồng/tháng (tổng cộng 4.000.000 đồng/tháng), thì số tiền tối đa được trừ khỏi thu nhập chịu thuế TNCN vẫn chỉ là 3.000.000 đồng/tháng.
2. Nguyên tắc 2: Cộng gộp cả phần doanh nghiệp đóng và phần người lao động tự đóng
Điểm a khoản 2 Điều 46 Nghị định 253/2026/NĐ-CP chốt rõ hạn mức 3 triệu đồng/tháng “bao gồm cả số tiền do người sử dụng lao động đóng cho người lao động và cả số tiền do người lao động tự đóng (nếu có)”. Cơ chế vận hành trên sổ lương như sau:
- Khi doanh nghiệp mua bảo hiểm nhân thọ / hưu trí tự nguyện cho nhân viên: Theo Điều 8 Nghị định 253/2026/NĐ-CP, khoản đóng góp này thuộc phạm vi quản lý thu nhập chịu thuế nhưng được đối ứng giảm trừ tối đa 3 triệu đồng/tháng tại Điều 46 (riêng bảo hiểm nhân thọ tích lũy do doanh nghiệp mua chưa tính vào thu nhập chịu thuế ngay tại thời điểm mua theo Điều 50).
- Nếu công ty đã đóng cho nhân viên
2.000.000 đồng/tháng, hạn mức giảm trừ còn lại để nhân viên kê khai phần tự đóng cá nhân là tối đa1.000.000 đồng/tháng. Nếu công ty đã mua từ3.000.000 đồng/thángtrở lên thì phần cá nhân tự mua thêm bên ngoài không còn dư địa để giảm trừ thêm.
3. Nguyên tắc 3: Cơ chế xử lý phần phí vượt trần 3 triệu đồng/tháng (Phân biệt rạch ròi 2 nguồn đóng)
Đây là nghiệp vụ kế toán dễ nhầm lẫn nhất giữa phần tiền cá nhân tự bỏ ra và phần phúc lợi do công ty đài thọ:
- Trường hợp người lao động tự đóng vượt 3 triệu đồng/tháng: Giả sử cá nhân tự mua hợp đồng bảo hiểm nhân thọ
5.000.000 đồng/tháng(60 triệu đồng/năm). Khi tính thuế TNCN, cá nhân được giảm trừ tối đa 3.000.000 đồng/tháng (36 triệu đồng/năm). Phần vượt2.000.000 đồng/thángthực chất là tiền tiết kiệm trích từ thu nhập sau thuế của chính cá nhân đó nên không được trừ thêm khi tính lương, và khi đáo hạn nhận lại gốc + lãi hợp đồng cũng không bị khấu trừ 10%. - Trường hợp doanh nghiệp mua bảo hiểm nhân thọ tích lũy cho NLĐ vượt 3 triệu đồng/tháng: Theo điểm b khoản 3 Điều 50 Nghị định 253/2026/NĐ-CP, tại thời điểm doanh nghiệp mua bảo hiểm, người lao động chưa phải tính vào thu nhập chịu thuế hàng tháng. Đối với phần phí bảo hiểm nhân thọ phát sinh từ ngày 01/01/2026, chỉ phần phí tích lũy vượt mức quy định (vượt trần 3 triệu đồng/tháng tại điểm a khoản 2 Điều 46) mới bị doanh nghiệp bảo hiểm (hoặc tổ chức chi trả) khấu trừ thuế TNCN theo tỷ lệ 10% tại thời điểm đáo hạn hợp đồng hoặc khi chi trả nhiều lần; đồng thời cá nhân không phải quyết toán thuế lại đối với phần thu nhập đã khấu trừ 10% tại nguồn này.
4. Nguyên tắc 4: Quy đổi khi đóng phí theo năm/quý và chuyển tiếp kỳ lương đầu năm 2026
- Đóng phí trọn gói theo năm, nửa năm hoặc quý: Thực tế phần lớn hợp đồng bảo hiểm nhân thọ cá nhân thu phí 01 lần/năm (ví dụ đóng
36.000.000 đồngvào tháng 09/2026). Khoản phí thực đóng trong năm 2026 được quy đổi tương ứng theo tháng trong kỳ tính thuế năm (tối đa3.000.000 đồng/tháng, tức tối đa 36.000.000 đồng cho cả năm tính thuế 2026 khi thực hiện quyết toán năm). - Xử lý giai đoạn từ 01/01/2026 đến trước 01/07/2026: Do Nghị định 253/2026/NĐ-CP có hiệu lực từ ngày 01/07/2026 nhưng áp dụng cho toàn bộ kỳ tính thuế năm 2026 đối với tiền lương, tiền công, các doanh nghiệp đã tạm khấu trừ thuế TNCN Quý 1 và Quý 2/2026 theo quy định cũ không bắt buộc phải khai bổ sung lại tờ khai tháng/quý đã nộp. Toàn bộ quyền lợi giảm trừ phí bảo hiểm nhân thọ (cùng mức giảm trừ gia cảnh mới
15,5 triệu/thángvà6,2 triệu/tháng) sẽ được tổng hợp bù trừ đầy đủ khi quyết toán thuế TNCN năm 2026 (chậm nhất ngày 31/03/2027 đối với doanh nghiệp chi trả).
Bảng Đối Chiếu Liên Thông 3 Sắc Thuế TNCN – Thuế TNDN – BHXH Năm 2026
Doanh nghiệp của bạn cần gỡ vướng hồ sơ hoặc tối ưu chi phí thuế?
Mỗi mô hình kinh doanh có đặc thù hạch toán khác nhau. Để tránh rủi ro bị truy thu khi quyết toán, bạn có thể gửi sơ bộ hồ sơ để đội ngũ kế toán trưởng tại DN Accounting rà soát miễn phí và tư vấn giải pháp an toàn nhất.
Đối với Giám đốc tài chính và Kế toán trưởng, một khoản chi mua bảo hiểm nhân thọ cho người lao động luôn chịu sự điều chỉnh đồng thời của 03 hệ thống pháp luật: Thuế TNCN, Thuế thu nhập doanh nghiệp (TNDN) năm 2026 và Bảo hiểm xã hội bắt buộc. Bảng ma trận dưới đây giúp doanh nghiệp đối chiếu chính xác để không bị xuất toán chi phí:
| Tiêu chí quản trị | Thuế TNCN (Người lao động) | Thuế TNDN (Doanh nghiệp) | BHXH Bắt Buộc (32%) |
|---|---|---|---|
| Văn bản pháp lý hiệu lực 2026 | Khoản 2 Điều 8 Luật 109/2025/QH15; Điểm a Khoản 2 Điều 46 & Điều 50 Nghị định 253/2026/NĐ-CP | Luật Thuế TNDN 67/2025/QH15; Điểm đ Khoản 4 Điều 10 Nghị định 320/2025/NĐ-CP (15/12/2025) | Luật BHXH 41/2024/QH15; Khoản 1 Điều 7 Nghị định 158/2025/NĐ-CP |
| Mức trần được trừ / miễn | Tối đa 3.000.000 đồng/tháng/người (36 triệu/năm) — gộp DN + NLĐ | Tối đa 5.000.000 đồng/tháng/người (60 triệu/năm) tính chi phí hợp lý | Không tính đóng BHXH bắt buộc (0%) |
| Điều kiện bắt buộc | Hợp đồng tại DNBH hợp pháp ở Việt Nam cho bản thân người nộp thuế; có chứng từ thu phí thực tế | Ghi rõ điều kiện & mức hưởng ở HĐLĐ / TƯLĐTT / Quy chế tài chính; thanh toán không tiền mặt; không nợ BHXH bắt buộc | Ghi thành khoản phúc lợi riêng biệt trong HĐLĐ hoặc Quy chế phúc lợi công ty |
| Hệ quả đối với phần chi vượt trần | Phần DN mua vượt 3tr/tháng bị khấu trừ 10% phí tích lũy khi đáo hạn/chi trả; phần NLĐ tự đóng vượt không được trừ thêm | Phần chi vượt 5.000.000 đ/tháng/người bị loại khỏi chi phí được trừ khi quyết toán TNDN | Không phát sinh truy thu BHXH nếu đúng bản chất phúc lợi bảo hiểm tự nguyện |
Công Thức & Ví Dụ Thực Tế Tính Thuế TNCN 2026 Khi Có Bảo Hiểm Nhân Thọ
Khi kết hợp đồng bộ quy định mới tại Luật Thuế TNCN số 109/2025/QH15 (gồm mức giảm trừ gia cảnh mới 15,5 triệu & 6,2 triệu đồng/tháng và biểu thuế lũy tiến rút gọn 5 bậc tại Điều 9), công thức xác định thu nhập tính thuế TNCN hàng tháng năm 2026 như sau:
15,5 triệu + 6,2 triệu × Số NPT) − MIN(Tổng phí BHNT + Hưu trí tự nguyện + Hưu trí bổ sung; 3.000.000 đ) − Từ thiện, nhân đạo, y tế, giáo dục hợp lệ.Ví dụ minh họa: Tính số tiền thuế TNCN tiết kiệm được trong năm 2026
Giả sử Chị Lan (Trưởng phòng Kinh doanh tại Đà Nẵng) trong năm 2026 có tổng thu nhập chịu thuế từ tiền lương, tiền công là 60.000.000 đồng/tháng; mức lương làm căn cứ đóng BHXH bắt buộc là 30.000.000 đồng/tháng (trích BHXH, BHYT, BHTN 10,5% = 3.150.000 đồng/tháng); đăng ký hợp lệ 01 con nhỏ phụ thuộc và tự mua 01 hợp đồng bảo hiểm nhân thọ cho bản thân với mức phí 36.000.000 đồng/năm (tương đương 3.000.000 đồng/tháng):
| Chỉ tiêu tính thuế TNCN (Đơn vị: VNĐ) | Chưa kê khai BHNT | Có giảm trừ BHNT (3tr/tháng) |
|---|---|---|
| 1. Tổng thu nhập chịu thuế từ tiền lương, tiền công | 60.000.000 đ | 60.000.000 đ |
| 2. Trừ BHXH, BHYT, BHTN bắt buộc (10,5% × 30.000.000 đ) | 3.150.000 đ | 3.150.000 đ |
| 3. Trừ giảm trừ gia cảnh 2026 (15.500.000 + 6.200.000 đ) | 21.700.000 đ | 21.700.000 đ |
| 4. Trừ phí bảo hiểm nhân thọ (Điểm a Khoản 2 Điều 46 NĐ 253) | 0 đ | 3.000.000 đ |
| 5. Thu nhập tính thuế TNCN (Bậc 3 biểu 5 bậc: trên 30 – 60 triệu, thuế suất 20%) | 35.150.000 đ | 32.150.000 đ |
| 6. Thuế TNCN phải nộp hàng tháng (= 20% × TNTT − 3.500.000 đ) | 3.530.000 đ/tháng | 2.930.000 đ/tháng |
| 7. Số tiền thuế TNCN tiết kiệm hợp pháp cho người lao động | — | Giảm 600.000 đ/tháng (7.200.000 đ/năm) |
Tương tự, đối với các chuyên gia, giám đốc có thu nhập tính thuế thuộc Bậc 4 (30%) hoặc Bậc 5 (35%), việc tận dụng tối đa hạn mức giảm trừ 3.000.000 đồng/tháng giúp giảm trực tiếp từ 10.800.000 đồng đến 12.600.000 đồng tiền thuế TNCN mỗi năm.
Điều Kiện Hợp Lệ & Bộ Hồ Sơ Chứng Từ Giảm Trừ Kế Toán Cần Lưu Giữ
1. Ba trường hợp mua bảo hiểm KHÔNG được tính vào mức giảm trừ 3 triệu đồng/tháng
- Mua bảo hiểm nhân thọ đứng tên người thân (vợ, chồng, con cái, cha mẹ): Khoản giảm trừ tại điểm a khoản 2 Điều 46 Nghị định 253/2026/NĐ-CP chỉ áp dụng đối với khoản đóng bảo hiểm của chính bản thân người nộp thuế (hoặc do doanh nghiệp mua cho chính người lao động đó). Nếu chồng đứng tên bên mua bảo hiểm nhưng hợp đồng bảo hiểm cho vợ hoặc con nhỏ thì không được kê khai giảm trừ vào thu nhập tính thuế của chồng.
- Mua bảo hiểm của doanh nghiệp nước ngoài không được cấp phép hoạt động tại Việt Nam: Hợp đồng bảo hiểm nhân thọ, hưu trí tự nguyện phải được giao kết với doanh nghiệp bảo hiểm được thành lập và hoạt động theo quy định của Luật Kinh doanh bảo hiểm Việt Nam.
- Hợp đồng đã hủy ngang trong thời gian cân nhắc (21 ngày) hoặc chưa thực đóng phí trong năm tính thuế: Chỉ số phí thực nộp hợp lệ không hoàn hủy trong kỳ tính thuế năm 2026 mới được tính giảm trừ.
2. Hồ sơ chứng từ cần chuẩn bị khi khấu trừ qua công ty hoặc tự quyết toán năm
- Đối với cá nhân người lao động tự mua bảo hiểm nhân thọ:
- Bản chụp Hợp đồng bảo hiểm nhân thọ / bảo hiểm hưu trí tự nguyện thể hiện rõ tên doanh nghiệp bảo hiểm tại Việt Nam và thông tin người nộp thuế tham gia bảo hiểm.
- Chứng từ chứng minh nộp phí bảo hiểm thực tế trong năm 2026: Hóa đơn điện tử / biên lai thu phí bảo hiểm, giấy xác nhận đóng phí bảo hiểm định kỳ năm 2026 do doanh nghiệp bảo hiểm cấp kèm sao kê/ủy nhiệm chi chuyển khoản.
- Bảng kê đề nghị giảm trừ gửi bộ phận Kế toán – Nhân sự trước kỳ tính lương hoặc trước thời điểm ủy quyền quyết toán thuế TNCN năm 2026 (có thể tải mẫu Word chuẩn ở đầu bài viết).
- Đối với doanh nghiệp mua bảo hiểm nhân thọ cho người lao động (bảo vệ chi phí khi quyết toán thuế TNDN năm 2026):
- Quy định cụ thể điều kiện hưởng và mức hưởng tại Hợp đồng lao động, Thỏa ước lao động tập thể, Quy chế tài chính hoặc Quy chế thưởng của công ty.
- Hợp đồng bảo hiểm nhóm/cá nhân ký với công ty bảo hiểm, danh sách người lao động tham gia, hóa đơn/chứng từ thu phí hợp pháp và chứng từ thanh toán không dùng tiền mặt từ tài khoản công ty.
- Chứng từ chứng minh doanh nghiệp đã hoàn thành đầy đủ nghĩa vụ bảo hiểm bắt buộc (BHXH, BHYT, BHTN), không nợ đọng BHXH bắt buộc tại thời điểm hạch toán chi phí.
Câu Hỏi Thường Gặp (FAQ) Về Giảm Trừ Bảo Hiểm Nhân Thọ Thuế TNCN 2026
1. Hợp đồng bảo hiểm nhân thọ ký từ các năm trước (2021–2025) nhưng tiếp tục đóng phí định kỳ trong năm 2026 thì có được giảm trừ thuế TNCN không?
Được giảm trừ bình thường. Pháp luật thuế TNCN xác định khoản giảm trừ dựa trên số tiền phí bảo hiểm thực đóng phát sinh trong kỳ tính thuế năm 2026 đối với hợp đồng đang có hiệu lực hợp pháp, không bắt buộc hợp đồng phải ký mới từ năm 2026. Người lao động chỉ cần cung cấp bản chụp hợp đồng gốc kèm chứng từ thu phí năm 2026 của công ty bảo hiểm để được giảm trừ tối đa 3.000.000 đồng/tháng (36.000.000 đồng/năm).
2. Từ tháng 01/2026 đến tháng 06/2026 công ty chưa trừ khoản phí bảo hiểm nhân thọ khi tính lương hằng tháng thì người lao động có bị mất quyền lợi không?
Hoàn toàn không mất quyền lợi. Do Nghị định 253/2026/NĐ-CP ban hành ngày 30/06/2026 nhưng quy định về thu nhập từ tiền lương, tiền công của cá nhân cư trú được áp dụng cho toàn bộ kỳ tính thuế năm 2026, toàn bộ số phí bảo hiểm nhân thọ hợp lệ đã đóng trong năm 2026 sẽ được tổng hợp tính giảm trừ trọn năm (tối đa 36 triệu đồng/năm) khi doanh nghiệp hoặc cá nhân thực hiện Quyết toán thuế TNCN năm 2026 vào Quý 1/2027 để bù trừ hoặc hoàn lại số thuế đã tạm nộp thừa.
3. Công ty mua thêm thẻ bảo hiểm sức khỏe tự nguyện (không tích lũy) cho nhân viên thì có bị cộng gộp vào trần 3 triệu đồng/tháng không?
Không cộng vào trần 3 triệu đồng/tháng. Theo Điều 8 Nghị định 253/2026/NĐ-CP, các sản phẩm bảo hiểm không bắt buộc và không có tích lũy về phí bảo hiểm (như bảo hiểm sức khỏe, bảo hiểm y tế thương mại, bảo hiểm tai nạn lao động tự nguyện, bảo hiểm tử kỳ thuần túy không hoàn phí) mà người sử dụng lao động mua cho người lao động không tính vào thu nhập chịu thuế TNCN và không làm giảm hạn mức 3.000.000 đồng/tháng dành cho bảo hiểm nhân thọ và hưu trí tự nguyện.
4. Người lao động làm việc tại 2 công ty cùng lúc thì kê khai giảm trừ bảo hiểm nhân thọ ở đâu?
Nguyên tắc xuyên suốt của Luật Thuế TNCN là tổng mức giảm trừ cho bảo hiểm nhân thọ, bảo hiểm hưu trí tự nguyện và bảo hiểm hưu trí bổ sung của một cá nhân nộp thuế trên tất cả các nguồn thu nhập cộng lại không được vượt quá 3.000.000 đồng/tháng. Trường hợp cá nhân có từ 02 nguồn thu nhập tiền lương, tiền công trở lên, người lao động nên đăng ký giảm trừ tại 01 nơi làm việc chính và tổng hợp chính xác trên tờ khai quyết toán thuế TNCN năm (Mẫu 02/QTT-TNCN) kèm chứng từ gốc để tránh bị truy thu do tính trùng hai nơi.
5. Khi hợp đồng bảo hiểm nhân thọ đáo hạn nhận tiền gốc và lãi chia, cá nhân có phải đóng thuế TNCN nữa không?
Đối với hợp đồng cá nhân tự đóng phí: Toàn bộ tiền gốc nhận về và khoản lãi từ hợp đồng bảo hiểm nhân thọ đều được miễn thuế TNCN theo Khoản 6 Điều 4 Luật Thuế TNCN số 109/2025/QH15. Đối với hợp đồng do doanh nghiệp đóng phí cho người lao động từ ngày 01/01/2026: Phần nằm trong hạn mức giảm trừ 3 triệu đồng/tháng được hưởng ưu đãi, chỉ riêng phần phí tích lũy vượt mức quy định mới bị doanh nghiệp bảo hiểm khấu trừ 10% tại nguồn trước khi chi trả theo điểm b khoản 3 Điều 50 Nghị định 253/2026/NĐ-CP.
- Chính sách thuế mới nhất 2026: Tổng hợp các điểm mới cốt lõi — Tra cứu toàn cảnh Luật Thuế TNCN 109/2025/QH15, Luật Thuế TNDN 67/2025/QH15 và Thông tư 99/2025/TT-BTC.
- Dịch vụ kế toán thuế trọn gói tại Đà Nẵng — Rà soát quy chế lương thưởng, tối ưu thuế TNCN – TNDN hợp pháp và đại diện quyết toán thuế cuối năm.
- Bảng giá dịch vụ kế toán doanh nghiệp minh bạch — Giải pháp phòng kế toán thuê ngoài chuẩn mực cho doanh nghiệp SME & FDI.
- Trung tâm biểu mẫu kế toán, thuế & nhân sự 2026 — Tải miễn phí trọn bộ mẫu bảng lương, hợp đồng, cam kết thuế và bảng tính tự động.
Bài viết, ví dụ minh họa và bộ biểu mẫu Word/Excel đính kèm được biên soạn dựa trên Luật Thuế thu nhập cá nhân số 109/2025/QH15, Nghị định số 253/2026/NĐ-CP ngày 30/06/2026, Luật Thuế TNDN số 67/2025/QH15 và Nghị định số 320/2025/NĐ-CP hiện hành tại thời điểm tháng 11/2026 nhằm mục đích tham khảo nghiệp vụ kế toán – thuế. Tùy theo cấu trúc sản phẩm bảo hiểm cụ thể (nhân thọ tích lũy, liên kết đầu tư, hưu trí tự nguyện hay sản phẩm bổ trợ đi kèm) và văn bản hướng dẫn chi tiết của Bộ Tài chính, người nộp thuế và doanh nghiệp hoàn toàn tự chịu trách nhiệm đối chiếu hợp đồng bảo hiểm thực tế trước khi kê khai khấu trừ và quyết toán thuế với cơ quan thuế quản lý trực tiếp.