Thực hiện đúng hướng dẫn kê khai thuế gtgt và tncn theo tháng cho kỳ tính thuế tháng 11/2026 giúp doanh nghiệp khóa chặt số liệu hóa đơn điện tử và khấu trừ thuế lương trước khi bước sang tháng cuối năm. Theo Luật Quản lý thuế số 108/2025/QH15 và quy định hướng dẫn tại Thông tư 89/2026/TT-BTC (hiệu lực từ 01/07/2026), do ngày 20/12/2026 rơi vào Chủ nhật nên hạn chót nộp tờ khai và nộp tiền thuế kỳ tháng 11/2026 được chuyển sang Thứ Hai, ngày 21/12/2026.
📌 Bài viết thuộc Chuyên đề Quản trị Tuân thủ Cuối năm 2026 của DN Accounting. Xem bức tranh toàn cảnh tại bài trụ cột: Tổng hợp 7 loại báo cáo doanh nghiệp phải nộp trước ngày 31/12/2026 chi tiết nhất.
- Doanh nghiệp nào khai theo tháng?: Doanh nghiệp có tổng doanh thu bán hàng hóa, cung cấp dịch vụ của năm trước liền kề (năm 2025) trên 50 tỷ đồng, hoặc doanh nghiệp lựa chọn kê khai thuế GTGT, TNCN theo tháng ổn định trọn năm.
- Bộ tờ khai bắt buộc: Tờ khai thuế GTGT Mẫu số 01/GTGT (kèm Phụ lục giảm thuế GTGT 8% nếu có) và Tờ khai khấu trừ thuế TNCN Mẫu số 05/KK-TNCN theo Thông tư 89/2026/TT-BTC và Thông tư 90/2026/TT-BTC.
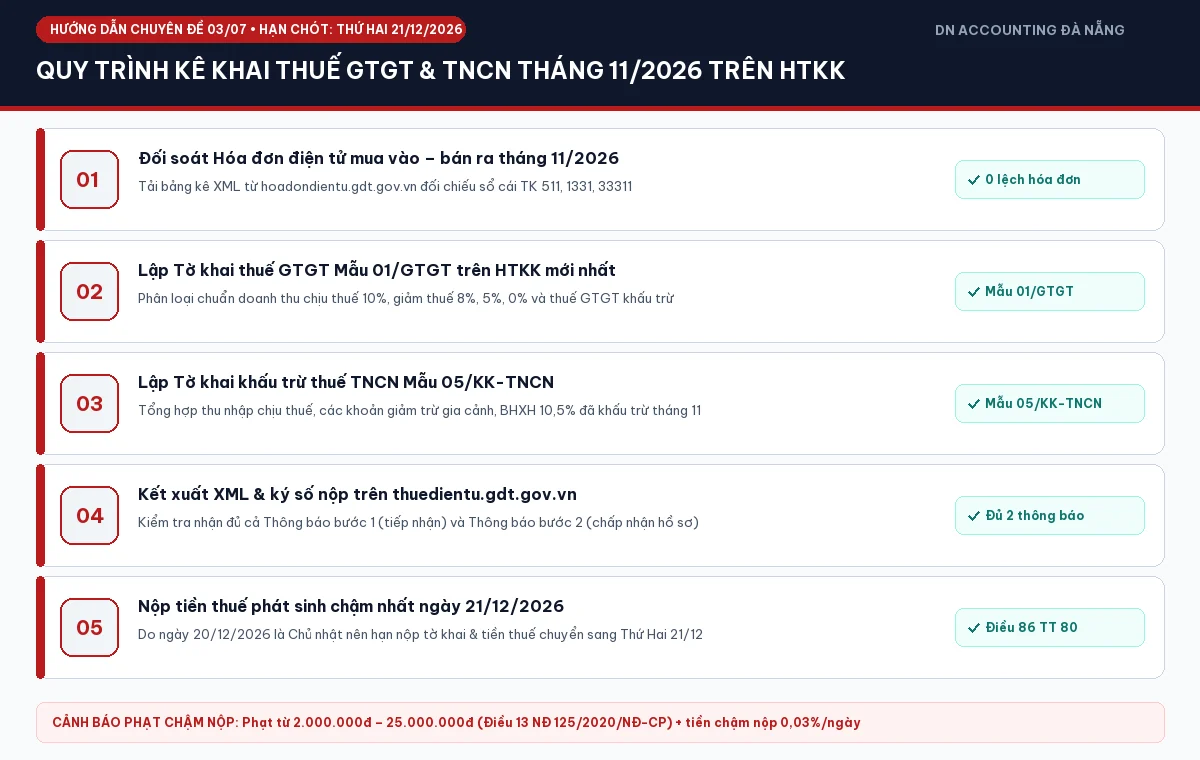
- Hạn chót kỳ tháng 11/2026: Chậm nhất Thứ Hai, ngày 21/12/2026 (cả hạn nộp hồ sơ khai thuế điện tử và hạn nộp tiền thuế vào Ngân sách Nhà nước).
- Mức phạt nộp chậm tờ khai: Phạt cảnh cáo (1–5 ngày có tình tiết giảm nhẹ) hoặc phạt tiền từ 2.000.000đ đến 25.000.000đ theo Điều 13 Nghị định 125/2020/NĐ-CP + tiền chậm nộp 0,03%/ngày.
Đội ngũ Kế toán trưởng DN Accounting đã chuẩn hóa sẵn biểu mẫu .docx đúng thể thức hành chính và file bảng tính .xlsx cài sẵn công thức kiểm tra tự động để anh chị áp dụng ngay:
Mục Lục Bài Viết[Ẩn / Hiện]
Các Chỉ Tiêu Trọng Yếu Cần Rà Soát Trên Mẫu 01/GTGT Và Mẫu 05/KK-TNCN
Trước khi đăng nhập cổng điện tử để nộp hồ sơ, bộ phận Kế toán – Nhân sự cần rà soát kỹ các chỉ tiêu cốt lõi dưới đây nhằm đảm bảo số liệu khớp 100% giữa sổ sách nội bộ, hồ sơ BHXH và hệ thống thuế:
| Chỉ tiêu / Hạng mục | Nội dung / Quy định kê khai | Hướng dẫn ghi & Lưu ý kiểm soát thực tế |
|---|---|---|
| Mẫu 01/GTGT — Chỉ tiêu [23], [24], [25] | Giá trị và thuế GTGT của hàng hóa, dịch vụ mua vào được khấu trừ | Chỉ kê khai hóa đơn điện tử mua vào hợp lệ, phục vụ SXKD và có chứng từ thanh toán không dùng tiền mặt đúng quy định. |
| Mẫu 01/GTGT — Chỉ tiêu [29] đến [33] | Doanh thu và thuế GTGT hàng hóa, dịch vụ bán ra theo từng mức thuế suất (0%, 5%, 8%, 10%) | Trường hợp có hàng hóa thuộc diện giảm thuế GTGT 8% (áp dụng đến hết 31/12/2026) phải đính kèm Phụ lục giảm thuế trên HTKK để tránh lệch chỉ tiêu [32], [33]. |
| Mẫu 01/GTGT — Chỉ tiêu [37], [38] | Điều chỉnh giảm / tăng thuế GTGT còn được khấu trừ của các kỳ trước | Chỉ điền vào [37] hoặc [38] sau khi đã lập và gửi tờ khai bổ sung (01/KHBS) tại đúng kỳ gốc phát sinh sai sót! |
| Mẫu 05/KK-TNCN — Chỉ tiêu [21], [22] | Tổng số người lao động cá nhân cư trú / không cư trú có thu nhập trong tháng 11 | Bao gồm cả nhân viên thử việc, thời vụ, cộng tác viên nhận thù lao trong tháng 11/2026 (dù chưa đến ngưỡng phải khấu trừ thuế). |
| Mẫu 05/KK-TNCN — Chỉ tiêu [29], [35] | Tổng thu nhập chịu thuế trả cho cá nhân thuộc diện phải khấu trừ & Tổng số thuế TNCN đã khấu trừ | Tính theo thời điểm thực tế chi trả thu nhập trong tháng 11/2026 (ví dụ lương tháng 10 trả vào ngày 05/11 sẽ kê vào tờ khai tháng 11). |
Quy Trình 5 Bước Đối Soát Hóa Đơn Điện Tử & Nộp Tờ Khai Thuế Tháng 11/2026 Không Sai Sót
Doanh nghiệp của bạn cần gỡ vướng hồ sơ hoặc tối ưu chi phí thuế?
Mỗi mô hình kinh doanh có đặc thù hạch toán khác nhau. Để tránh rủi ro bị truy thu khi quyết toán, bạn có thể gửi sơ bộ hồ sơ để đội ngũ kế toán trưởng tại DN Accounting rà soát miễn phí và tư vấn giải pháp an toàn nhất.
Bước 1: Kết xuất dữ liệu gốc từ Cổng Hóa đơn điện tử Tổng cục Thuế
Đăng nhập https://hoadondientu.gdt.gov.vn, tra cứu toàn bộ hóa đơn mua vào và bán ra từ 01/11/2026 đến 30/11/2026 (chú ý lọc riêng các hóa đơn có trạng thái Đã hủy, Đã thay thế, Đã điều chỉnh) và đối chiếu 100% với phần mềm kế toán.
Bước 2: Nhập liệu và kiểm tra logic trên phần mềm HTKK phiên bản mới nhất
Mở phần mềm HTKK, chọn kỳ tính thuế Tháng 11/2026, lập Mẫu 01/GTGT và Mẫu 05/KK-TNCN. Bấm nút Ghi để HTKK kiểm tra chéo công thức số học và cảnh báo đỏ (nếu có).
Bước 3: Kết xuất XML và ký số nộp qua thuedientu.gdt.gov.vn
Kết xuất nguyên vẹn định dạng .xml (không đổi tên cấu trúc thẻ bên trong), đăng nhập https://thuedientu.gdt.gov.vn bằng tài khoản Khai thuế và ký số bằng USB Token.
Bước 4: Kiểm tra bắt buộc Thông báo Bước 2 (Chấp nhận hồ sơ khai thuế)
Rất nhiều kế toán chỉ nhìn Thông báo tiếp nhận (Bước 1) mà thoát ra ngay. Bắt buộc sau vài giờ phải vào mục Tra cứu thông báo xác nhận cơ quan thuế đã trả về Thông báo chấp nhận hồ sơ khai thuế (Bước 2) mới hoàn tất nghĩa vụ pháp lý.
Bước 5: Lập giấy nộp tiền thuế điện tử trước 21/12/2026
Nếu phát sinh số thuế GTGT phải nộp (Chỉ tiêu [40]) hoặc thuế TNCN đã khấu trừ (Chỉ tiêu [35]), lập Giấy nộp tiền điện tử đúng tiểu mục (1701 cho GTGT nội địa, 1001 cho TNCN từ tiền lương tiền công) chậm nhất trong ngày Thứ Hai 21/12/2026.
3 Sai Lầm Khiến Doanh Nghiệp Bị Truy Thu Hoặc Phạt Chậm Nộp Cuối Năm
- Kê khai thuế TNCN theo tháng hạch toán chi phí lương thay vì tháng thực trả lương: Theo Khoản 2 Điều 8 Thông tư 111/2013/TT-BTC và Luật Thuế TNCN 109/2025/QH15, thời điểm xác định thu nhập chịu thuế TNCN đối với tiền lương, tiền công là thời điểm tổ chức trả thu nhập cho người nộp thuế. Nếu lương tháng 11 trả vào ngày 05/12 thì thu nhập này kê vào tờ khai tháng 12/2026.
- Sửa lỗi hóa đơn kỳ trước trực tiếp vào kỳ tháng 11 mà không làm 01/KHBS kỳ gốc: Theo Luật Quản lý thuế số 108/2025/QH15 và Thông tư 89/2026/TT-BTC, sai sót của tháng nào bắt buộc phải khai bổ sung tại đúng tháng gốc đó; chỉ phần tăng/giảm thuế còn được khấu trừ mới kết chuyển lên chỉ tiêu [37]/[38] kỳ hiện tại.
- Nộp nhầm tiểu mục tiền thuế dẫn đến treo nợ trên hệ thống TMS: Nộp nhầm tiểu mục 1001 sang 1701 khiến một sắc thuế thừa, sắc thuế kia vẫn tính tiền chậm nộp 0,03%/ngày cho tới khi lập thư tra soát Mẫu C1-07/NS.
Câu Hỏi Thường Gặp (FAQ) Khi Thực Hiện Thủ Tục Cuối Năm 2026
1. Tháng 11/2026 công ty không phát sinh hóa đơn mua vào, bán ra và không khấu trừ thuế TNCN thì có phải nộp tờ khai không?
Đối với thuế GTGT (Mẫu 01/GTGT): Vẫn bắt buộc phải nộp tờ khai trắng (tích chỉ tiêu [21] Không phát sinh hoạt động mua, bán trong kỳ). Đối với thuế TNCN (Mẫu 05/KK-TNCN): Theo quy định quản lý thuế hiện hành tại Thông tư 89/2026/TT-BTC, nếu trong tháng hoàn toàn không phát sinh khấu trừ thuế TNCN của bất kỳ cá nhân nào thì không phải nộp tờ khai tháng đó (nhưng nếu có trả thu nhập thuộc diện khấu trừ thì nên nộp đầy đủ để khớp quyết toán cuối năm).
2. Doanh nghiệp đang kê khai thuế GTGT theo quý thì có phải nộp tờ khai tháng 11 trước 21/12/2026 không?
Không. Doanh nghiệp thuộc diện khai theo quý sẽ tổng hợp cả tháng 10, 11, 12 vào Tờ khai Quý 4/2026 và nộp chậm nhất vào Thứ Hai ngày 01/02/2027 (do ngày 31/01/2027 là Chủ nhật).
3. Hóa đơn đầu vào tháng 10/2026 bị bỏ sót có được kê khai khấu trừ vào kỳ tháng 11/2026 không?
Được phép kê khai bổ sung khấu trừ trước khi cơ quan thuế công bố quyết định thanh tra, kiểm tra tại trụ sở; lưu ý kiểm tra kỹ quy định kê khai bổ sung tại kỳ phát sinh hóa đơn để đồng bộ dữ liệu eTax.
4. Nộp tờ khai vào tối Chủ nhật ngày 20/12/2026 hay sáng Thứ Hai ngày 21/12/2026 đều hợp lệ phải không?
Đúng. Do ngày cuối cùng của thời hạn (20/12/2026) là ngày nghỉ Chủ nhật nên toàn bộ ngày Thứ Hai 21/12/2026 đến 23h59 vẫn hoàn toàn đúng hạn theo quy tắc tính thời hạn tại Luật Quản lý thuế số 108/2025/QH15 và Thông tư 89/2026/TT-BTC.
- Tổng hợp 7 loại báo cáo doanh nghiệp phải nộp trước ngày 31/12/2026 (Bài trụ cột)
- 4 trường hợp xuất hóa đơn điện tử sai thời điểm bị phạt 4 – 8 triệu
- Hướng dẫn chuẩn bị hồ sơ quyết toán thuế TNDN năm 2026 an toàn
- Dịch vụ kế toán thuế & lao động BHXH trọn gói tại Đà Nẵng
- Kho tải miễn phí biểu mẫu kế toán, thuế & nhân sự mới nhất 2026
Tài liệu hướng dẫn và bộ biểu mẫu đính kèm được biên soạn phục vụ mục đích tham khảo nghiệp vụ quản trị doanh nghiệp theo quy định pháp luật hiện hành năm 2026. DN Accounting không chịu trách nhiệm pháp lý đối với các sai lệch số liệu hoặc thiệt hại phát sinh từ việc tự ý áp dụng biểu mẫu mà không đối chiếu thực tế đơn vị. Người dùng hoàn toàn tự chịu trách nhiệm rà soát hồ sơ và kiểm tra thông báo hướng dẫn của cơ quan quản lý địa phương trước khi ký nộp.