Thành thạo cách lập mẫu 20-đk-th-tct đăng ký người phụ thuộc theo Thông tư 86/2024/TT-BTC trên phần mềm HTKK là nghiệp vụ bắt buộc của kế toán tiền lương trước ngày 31/12/2026. Theo tiết c.2.3 điểm c khoản 1 Điều 9 Thông tư 111/2013/TT-BTC kết hợp mức giảm trừ gia cảnh mới theo Luật Thuế TNCN số 109/2025/QH15 và Nghị quyết 110/2025/UBTVQH15, đối với nhóm “người phụ thuộc khác” không nơi nương tựa mà người lao động trực tiếp nuôi dưỡng, nếu nộp tờ khai quá ngày 31/12/2026 thì người lao động sẽ mất hoàn toàn quyền giảm trừ gia cảnh 6,2 triệu đồng/tháng cho cả năm tính thuế 2026.
📌 Bài viết thuộc Chuyên đề Quản trị Tuân thủ Cuối năm 2026 của DN Accounting. Xem bức tranh toàn cảnh tại bài trụ cột: Tổng hợp 7 loại báo cáo doanh nghiệp phải nộp trước ngày 31/12/2026 chi tiết nhất.
- Ai thuộc nhóm bắt buộc chốt trước 31/12/2026?: Nhóm ‘người phụ thuộc khác’ theo tiết d.4 khoản 1 Điều 9 Thông tư 111/2013/TT-BTC: Anh, chị, em ruột; ông nội, bà nội, ông ngoại, bà ngoại; cô, dì, chú, bác, cậu ruột; con của anh/chị/em ruột không nơi nương tựa mà NLĐ trực tiếp nuôi dưỡng.
- Biểu mẫu mới nhất 2026: Mẫu số 20-ĐK-TH-TCT (ban hành kèm Thông tư 86/2024/TT-BTC hiệu lực từ 06/02/2025, kê khai đồng bộ bằng Số định danh cá nhân / CCCD 12 số) kèm Mẫu 07/XN-NPT-TNCN xác nhận tại UBND cấp xã.
- So sánh với Con đẻ / Vợ chồng / Cha mẹ: Người phụ thuộc là con, vợ/chồng, cha mẹ ruột/cha mẹ vợ chồng nếu quên đăng ký trong năm vẫn được đăng ký trước hạn quyết toán thuế TNCN (31/03/2027); riêng ‘người phụ thuộc khác’ khóa sổ cứng 31/12/2026!
- Hệ quả nếu nộp ngày 01/01/2027: Không được tính giảm trừ gia cảnh cho bất kỳ tháng nào của năm 2026, làm tăng số thuế TNCN phải nộp khi quyết toán.
Đội ngũ Kế toán trưởng DN Accounting đã chuẩn hóa sẵn biểu mẫu .docx đúng thể thức hành chính và file bảng tính .xlsx cài sẵn công thức kiểm tra tự động để anh chị áp dụng ngay:
Mục Lục Bài Viết[Ẩn / Hiện]
Điểm Mới Khi Kê Khai Mẫu 20-ĐK-TH-TCT Theo Thông Tư 86/2024/TT-BTC
Trước khi đăng nhập cổng điện tử để nộp hồ sơ, bộ phận Kế toán – Nhân sự cần rà soát kỹ các chỉ tiêu cốt lõi dưới đây nhằm đảm bảo số liệu khớp 100% giữa sổ sách nội bộ, hồ sơ BHXH và hệ thống thuế:
| Chỉ tiêu / Hạng mục | Nội dung / Quy định kê khai | Hướng dẫn ghi & Lưu ý kiểm soát thực tế |
|---|---|---|
| Ô tích chọn nghiệp vụ đầu tờ khai | Chỉ tích 01 trong 02 ô: [ ] Đăng ký thuế HOẶC [ ] Thay đổi thông tin đăng ký thuế | Tuyệt đối không gộp chung danh sách đăng ký lần đầu và danh sách thay đổi thông tin trên cùng một tệp XML. |
| Thông tin Người phụ thuộc quốc tịch Việt Nam | Kê khai Họ tên, Ngày sinh và Số định danh cá nhân (CCCD 12 số / Mã định danh trên giấy khai sinh) | Theo Thông tư 86/2024/TT-BTC, hệ thống thuế kết nối trực tiếp CSDL quốc gia về dân cư để xác thực thông tin cư trú của NPT. |
| Chỉ tiêu Quan hệ với người nộp thuế | Chọn đúng mã quan hệ: Ông/Bà, Anh/Chị/Em ruột, Cháu ruột / Khác… | Nếu chọn nhóm 'Khác', cơ quan thuế sẽ đặc biệt kiểm tra thời điểm nộp Mẫu 20-ĐK-TH-TCT phải <= 31/12/2026. |
| Chỉ tiêu Thời điểm bắt đầu tính giảm trừ | Ghi theo định dạng Tháng/Năm thực tế phát sinh nghĩa vụ nuôi dưỡng trong năm 2026 | Ví dụ thực tế nuôi dưỡng từ tháng 04/2026 và nộp tờ khai ngày 20/12/2026 thì vẫn được tính giảm trừ lùi về từ 04/2026. |
| Chỉ tiêu Thời điểm kết thúc tính giảm trừ | Bỏ trống nếu tiếp tục nuôi dưỡng lâu dài hoặc điền tháng kết thúc nghĩa vụ | Giúp tránh bị truy thu thuế TNCN khi người phụ thuộc hết điều kiện giảm trừ. |
Quy Trình 5 Bước Kế Toán Lập & Nộp Mẫu 20-ĐK-TH-TCT Trên HTKK Không Bị Báo Lỗi Trùng
Doanh nghiệp của bạn cần gỡ vướng hồ sơ hoặc tối ưu chi phí thuế?
Mỗi mô hình kinh doanh có đặc thù hạch toán khác nhau. Để tránh rủi ro bị truy thu khi quyết toán, bạn có thể gửi sơ bộ hồ sơ để đội ngũ kế toán trưởng tại DN Accounting rà soát miễn phí và tư vấn giải pháp an toàn nhất.
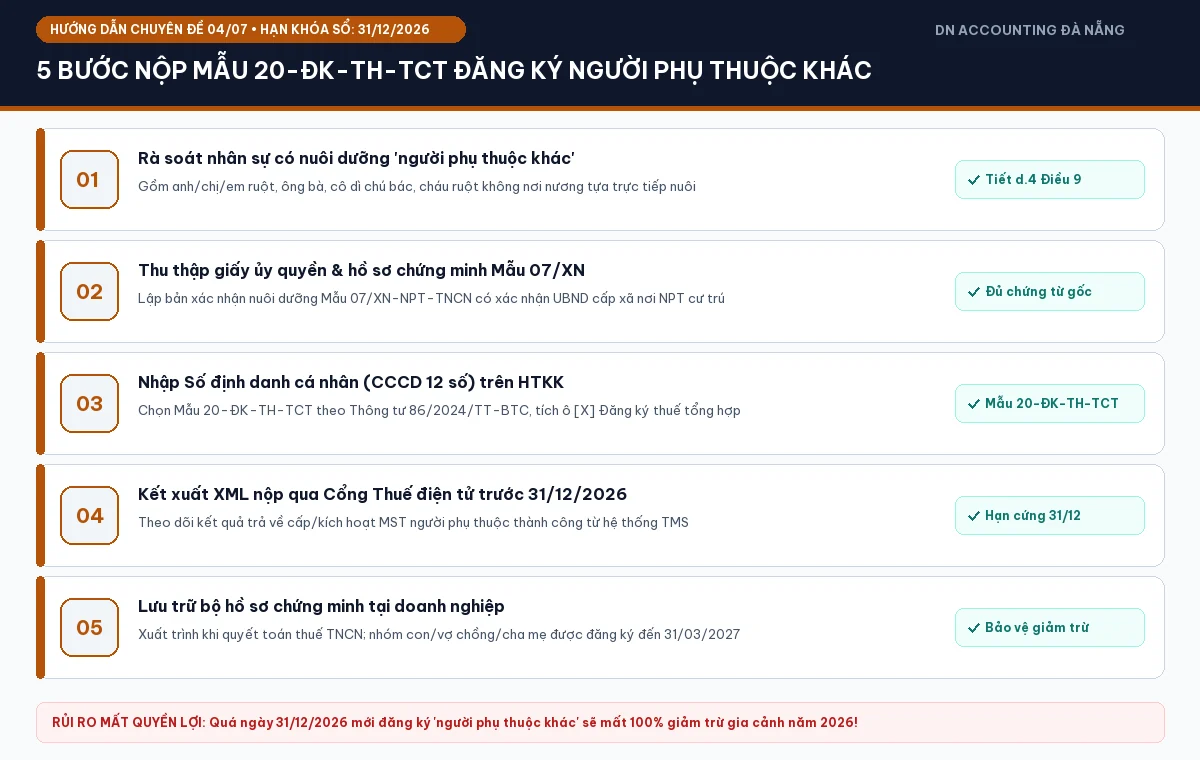
Bước 1: Phát thông báo nội bộ thu thập hồ sơ từ người lao động trước 20/12/2026
Kế toán gửi thông báo toàn công ty yêu cầu nhân viên có nuôi dưỡng anh chị em ruột, ông bà, cô dì chú bác, cháu ruột nộp: (1) Văn bản ủy quyền đăng ký NPT; (2) Bản chụp CCCD/Giấy khai sinh có số định danh 12 số; (3) Giấy tờ chứng minh quan hệ và Mẫu 07/XN-NPT-TNCN có xác nhận của UBND cấp xã nơi NPT cư trú.
Bước 2: Mở phần mềm HTKK -> Chọn mục Thuế Thu Nhập Cá Nhân
Chọn biểu mẫu 20-ĐK-TH-TCT Tờ khai đăng ký thuế tổng hợp người phụ thuộc (TT86/2024), chọn kỳ kê khai năm 2026 và tích chọn đúng ô Đăng ký thuế (đối với NPT chưa từng kích hoạt giảm trừ) hoặc Thay đổi thông tin (nếu NPT đã có MST/Mã định danh đăng ký trước đó).
Bước 3: Nhập chính xác Số định danh cá nhân 12 số không mất số 0 ở đầu
Khi dùng file Excel mẫu tải vào HTKK, bắt buộc định dạng cột CCCD/Mã định danh là Text để giữ nguyên chữ số 0 đầu tiên (ví dụ 048... cho Đà Nẵng). Sai 01 ký tự họ tên có dấu hoặc ngày sinh so với CSDL dân cư sẽ bị từ chối xác thực.
Bước 4: Kết xuất XML và nộp qua thuedientu.gdt.gov.vn trước 31/12/2026
Nộp tại phân hệ Đăng ký thuế -> Nộp tờ khai 20TH từ HTKK, ký số điện tử của doanh nghiệp và theo dõi kết quả phản hồi tự động.
Bước 5: Xử lý lỗi 'Trùng thông tin người phụ thuộc' và lưu trữ hồ sơ chứng minh
Nếu hệ thống trả về thông báo NPT đã có MST ở đơn vị cũ, kế toán lập lại tờ khai tích sang ô [X] Thay đổi thông tin đăng ký thuế. Lưu giữ trọn bộ bản cứng hồ sơ chứng minh tại công ty (hoặc nộp hồ sơ chứng minh trong vòng 03 tháng kể từ ngày đăng ký theo quy định).
3 Bẫy Xuất Toán Giảm Trừ Gia Cảnh Khi Thanh Tra Quyết Toán Thuế TNCN
- Nộp tờ khai điện tử trước 31/12 nhưng thiếu xác nhận Mẫu 07/XN-NPT-TNCN của UBND xã: Đối với nhóm ‘người phụ thuộc khác’, ngoài điều kiện không có thu nhập (hoặc thu nhập bình quân tháng trong năm từ tất cả các nguồn không vượt quá 1.000.000 đồng), bắt buộc phải là người không nơi nương tựa (ví dụ cháu ruột phải không còn cha mẹ hoặc cha mẹ mất khả năng lao động) được UBND cấp xã xác nhận trên Mẫu 07/XN-NPT-TNCN.
- Hai người nộp thuế cùng đăng ký giảm trừ chung 01 người phụ thuộc trong cùng 01 tháng: Nguyên tắc mỗi người phụ thuộc chỉ được tính giảm trừ một lần vào một người nộp thuế trong năm tính thuế. Hệ thống TMS của cơ quan thuế tự động quét chéo CCCD trên toàn quốc khi quyết toán và truy thu + phạt phần đăng ký trùng.
- Không báo giảm khi người phụ thuộc phát sinh thu nhập vượt 1 triệu đồng/tháng: Ví dụ ông bà có lương hưu trên 1 triệu đồng/tháng hoặc em ruột đi làm có đóng BHXH, hưởng lương thì không đủ điều kiện giảm trừ gia cảnh.
Câu Hỏi Thường Gặp (FAQ) Khi Thực Hiện Thủ Tục Cuối Năm 2026
1. Người phụ thuộc là cha mẹ đẻ ngoài độ tuổi lao động chưa kịp đăng ký trong năm 2026 có bị mất quyền giảm trừ sau ngày 31/12/2026 không?
Không mất. Cha mẹ đẻ thuộc nhóm điểm d.3 (không phải nhóm d.4 'người phụ thuộc khác'), nên vẫn được đăng ký bổ sung trước khi nộp hồ sơ quyết toán thuế TNCN năm 2026 (chậm nhất 31/03/2027).
2. Thông tư 86/2024/TT-BTC thay đổi gì so với mẫu 20-ĐKT-TH-TCT cũ của Thông tư 105/2020?
Thông tư 86/2024/TT-BTC chuẩn hóa mã mẫu thành Mẫu 20-ĐK-TH-TCT, sử dụng Số định danh cá nhân (CCCD 12 số) làm mã số thuế cá nhân và tối giản việc kê khai thủ công địa chỉ hộ khẩu nhờ đối soát trực tiếp với Cơ sở dữ liệu quốc gia về dân cư.
3. Hồ sơ chứng minh người phụ thuộc nộp lên cơ quan thuế hay lưu tại doanh nghiệp?
Người lao động nộp 01 bộ hồ sơ chứng minh cho doanh nghiệp (tổ chức trả thu nhập) lưu giữ và xuất trình khi cơ quan thuế kiểm tra, hoặc thực hiện theo quy trình tiếp nhận hồ sơ chứng minh của cơ quan thuế quản lý trực tiếp trong thời hạn 03 tháng kể từ ngày nộp tờ khai đăng ký.
4. Nhân viên chuyển từ công ty cũ sang công ty mới trong năm 2026 có phải đăng ký lại người phụ thuộc không?
Có. Người lao động phải đăng ký và nộp lại hồ sơ chứng minh người phụ thuộc tại công ty mới (kế toán công ty mới nộp Mẫu 20-ĐK-TH-TCT tích chọn 'Thay đổi thông tin đăng ký thuế') để tiếp tục được tính giảm trừ.
- Tổng hợp 7 loại báo cáo doanh nghiệp phải nộp trước ngày 31/12/2026 (Bài trụ cột)
- Hướng dẫn đăng ký người phụ thuộc giảm trừ gia cảnh qua VNeID & Cổng DVC
- Thủ tục đăng ký lại người phụ thuộc khi chuyển sang công ty mới
- Dịch vụ kế toán thuế & lao động BHXH trọn gói tại Đà Nẵng
- Kho tải miễn phí biểu mẫu kế toán, thuế & nhân sự mới nhất 2026
Tài liệu hướng dẫn và bộ biểu mẫu đính kèm được biên soạn phục vụ mục đích tham khảo nghiệp vụ quản trị doanh nghiệp theo quy định pháp luật hiện hành năm 2026. DN Accounting không chịu trách nhiệm pháp lý đối với các sai lệch số liệu hoặc thiệt hại phát sinh từ việc tự ý áp dụng biểu mẫu mà không đối chiếu thực tế đơn vị. Người dùng hoàn toàn tự chịu trách nhiệm rà soát hồ sơ và kiểm tra thông báo hướng dẫn của cơ quan quản lý địa phương trước khi ký nộp.