Trong công tác kế toán thuế, lỗi xuất hóa đơn điện tử sai thời điểm là một trong những vi phạm phổ biến nhất bị cơ quan thuế xử phạt khi thanh tra quyết toán. Căn cứ Nghị định 123/2020/NĐ-CP và Nghị định 125/2020/NĐ-CP, hành vi lập hóa đơn không đúng thời điểm có thể bị phạt tiền từ 4.000.000đ đến 8.000.000đ cho mỗi hành vi vi phạm. DN Accounting tổng hợp 4 trường hợp rủi ro cao nhất và hướng dẫn doanh nghiệp cách giải trình an toàn.
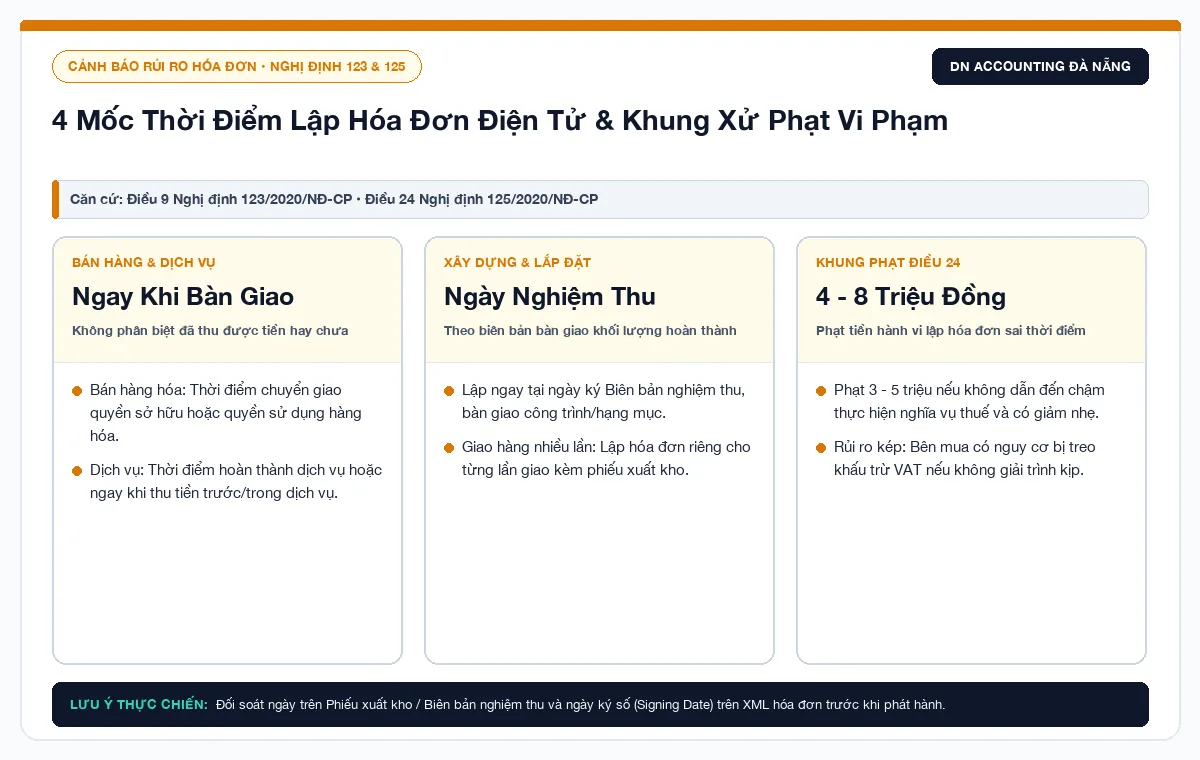
- Căn cứ pháp lý: Điều 9 Nghị định 123/2020/NĐ-CP (thời điểm lập hóa đơn) và Điều 24 Nghị định 125/2020/NĐ-CP (khung xử phạt).
- Khung xử phạt tiền: Phạt cảnh cáo nếu có tình tiết giảm nhẹ; phạt từ 3.000.000đ – 5.000.000đ nếu không dẫn đến chậm nộp thuế; phạt từ 4.000.000đ – 8.000.000đ nếu xuất sai thời điểm dẫn đến chậm thực hiện nghĩa vụ thuế.
- 4 trường hợp vi phạm hay gặp: (1) Giao hàng trước xuất HĐ sau; (2) Dịch vụ hoàn thành nghiệm thu nhưng đợi thanh toán mới xuất; (3) Công trình xây dựng giai đoạn; (4) Thu tiền cọc dịch vụ.
- Quyền lợi bên mua: Nếu bên bán xuất sai thời điểm nhưng giao dịch có thật, bên mua vẫn được khấu trừ thuế GTGT và hạch toán chi phí nếu có biên bản giao nhận và chứng từ thanh toán hợp lệ.
Mục Lục Bài Viết[Ẩn / Hiện]
1. Thời Điểm Lập Hóa Đơn Điện Tử Bắt Buộc Theo Điều 9 Nghị Định 123/2020/NĐ-CP
Khoản 1 và Khoản 2 Điều 9 Nghị định 123/2020/NĐ-CP quy định nguyên tắc bất di bất dịch về thời điểm lập hóa đơn:
- Đối với bán hàng hóa: Thời điểm lập hóa đơn là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua, không phân biệt đã thu được tiền hay chưa thu được tiền.
- Đối với cung ứng dịch vụ: Thời điểm lập hóa đơn là thời điểm hoàn thành việc cung cấp dịch vụ không phân biệt đã thu được tiền hay chưa. Trường hợp có thu tiền trước hoặc trong khi cung cấp dịch vụ thì ngày lập hóa đơn là ngày thu tiền (trừ tiền đặt cọc giữ chỗ).
- Đối với xây dựng, lắp đặt: Thời điểm nghiệm thu, bàn giao hạng mục công trình, khối lượng xây dựng hoàn thành, không phân biệt đã thu được tiền hay chưa.
Tài Liệu Đính Kèm: Văn Bản Pháp Luật & Bảng Tra Cứu Số Liệu 2026 (Miễn Phí)
Tài liệu đã được đối chiếu tính pháp lý hiện hành, trích dẫn chuẩn số hiệu văn bản và tích hợp bảng tra cứu tiện ích cho doanh nghiệp.
2. Bảng Tra Cứu Khung Xử Phạt Xuất Hóa Đơn Sai Thời Điểm Theo Nghị Định 125
Doanh nghiệp của bạn cần gỡ vướng hồ sơ hoặc tối ưu chi phí thuế?
Mỗi mô hình kinh doanh có đặc thù hạch toán khác nhau. Để tránh rủi ro bị truy thu khi quyết toán, bạn có thể gửi sơ bộ hồ sơ để đội ngũ kế toán trưởng tại DN Accounting rà soát miễn phí và tư vấn giải pháp an toàn nhất.
| Hành Vi Vi Phạm | Căn Cứ Pháp Lý | Mức Phạt Tiền | Tình Tiết Tăng Nặng / Giảm Nhẹ |
|---|---|---|---|
| Lập hóa đơn sai thời điểm nhưng không chậm thuế | Khoản 1 Điều 24 Nghị định 125/2020/NĐ-CP | Phạt cảnh cáo hoặc phạt từ 3.000.000đ – 5.000.000đ | Cùng kỳ kê khai tính thuế |
| Lập hóa đơn sai thời điểm dẫn đến chậm nộp thuế | Khoản 3 Điều 24 Nghị định 125/2020/NĐ-CP | Phạt tiền từ 4.000.000đ – 8.000.000đ | Kèm tiền chậm nộp 0.03%/ngày |
3. Góc Cảnh Báo Thực Chiến: 3 Cạm Bẫy Đối Soát Hóa Đơn Tự Động Của Cơ Quan Thuế
Kinh Nghiệm Thực Chiến Từ Kế Toán Trưởng:
- Hệ thống thuế tự động đối soát ngày ký số và ngày lập hóa đơn: Rất nhiều kế toán lập hóa đơn ngày 31 của tháng trước nhưng sang ngày 05 tháng sau mới cắm Token để ký. Khi ngày ký và ngày lập lệch nhau qua kỳ thuế khác, phần mềm Tổng cục Thuế tự động gắn cờ rủi ro hóa đơn sai thời điểm!
- Hàng giao có phiếu xuất kho nhưng cuối tháng mới gom xuất 1 hóa đơn: Doanh nghiệp bán hàng phát sinh nhiều lần trong tháng nhưng gom lại xuất 1 hóa đơn vào cuối tháng mà không có thỏa thuận cung ứng định kỳ theo quy định. Việc này sẽ bị cơ quan thuế xử phạt từng lần vi phạm!
- Bên mua cần chuẩn bị gì khi nhận hóa đơn sai thời điểm? Bên mua phải giữ chặt Biên bản bàn giao, Phiếu xuất kho, Hợp đồng kinh tế và Ủy nhiệm chi ngân hàng. Đây là căn cứ bảo vệ quyền khấu trừ thuế GTGT và tính chi phí hợp lý theo Công văn hướng dẫn số 2731/TCT-CS của Tổng cục Thuế.
4. Câu Hỏi Thường Gặp (FAQ) Về Xuất Hóa Đơn Sai Thời Điểm
1. Xuất hóa đơn sai thời điểm nhiều số hóa đơn trong một ngày thì phạt 1 lần hay phạt từng số?
Căn cứ Điều 5 Nghị định 125/2020/NĐ-CP, nếu vi phạm hành chính nhiều lần mà các hành vi vi phạm có cùng tính chất thì bị xử phạt một lần và áp dụng tình tiết tăng nặng vi phạm hành chính nhiều lần, không phạt lũy kế trên từng tờ hóa đơn.
Giải Pháp Quản Trị Kế Toán & Thuế An Toàn Cho Doanh Nghiệp Tại Đà Nẵng:
- Tham khảo: Bảng giá dịch vụ kế toán trọn gói tại Đà Nẵng (Cam kết bảo vệ 100% chi phí hợp lệ trước cơ quan thuế).
- Tìm hiểu: Dịch vụ soát xét hồ sơ & báo cáo thuế định kỳ.
- Tải thêm biểu mẫu: Trung tâm tài nguyên biểu mẫu kế toán và pháp lý 2026.
Tài liệu và biểu mẫu này được phát hành hoàn toàn miễn phí phục vụ mục đích tham khảo nghiệp vụ nội bộ doanh nghiệp. DN Accounting không chịu bất kỳ trách nhiệm pháp lý nào đối với các thiệt hại, tiền phạt thuế hay tranh chấp phát sinh từ việc áp dụng biểu mẫu. Người dùng hoàn toàn tự chịu 100% trách nhiệm rà soát, đối chiếu số liệu và tham vấn ý kiến chuyên môn phù hợp với thực tế doanh nghiệp mình trước khi ký kết, đóng dấu hoặc nộp cơ quan chức năng.